Tescilden sonraki ilk 30 gün: adım adım kontrol listesi
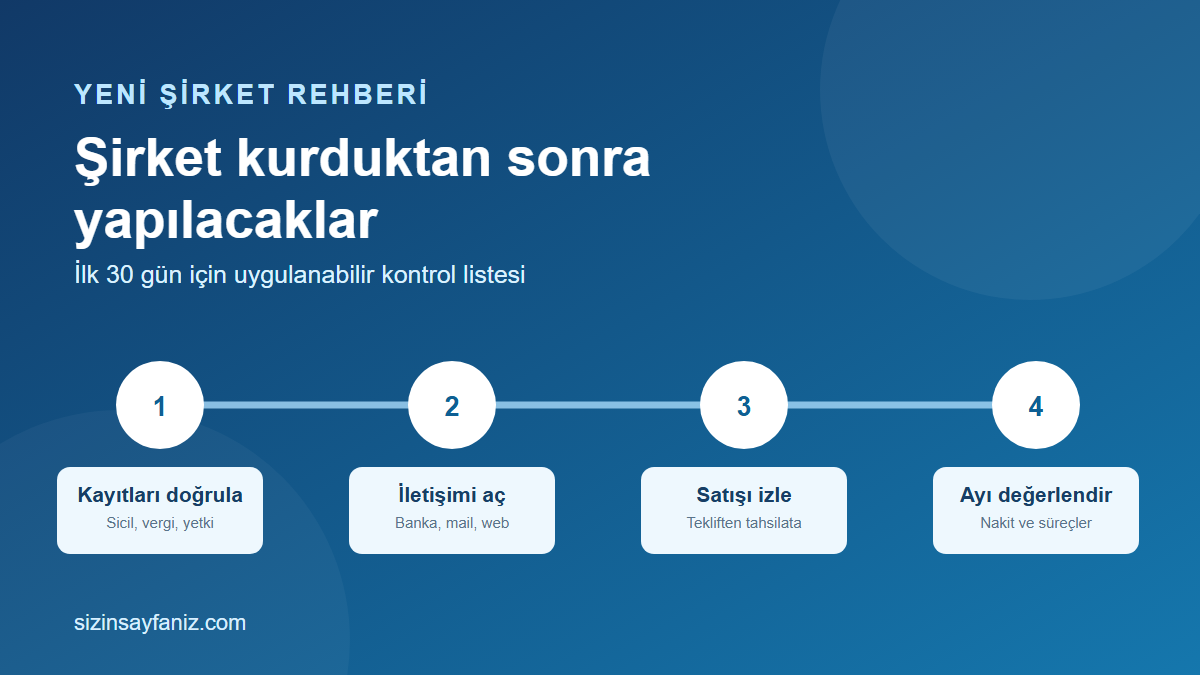
Şirketin tescil edilmesi işin başlangıcıdır. İlk müşteriye teklif göndermeden önce resmi kayıtların durumunu görmek, tahsilat ve fatura yolunu belirlemek, şirket adına iletişim kanallarını açmak ve günlük kayıt düzenini kurmak gerekir. Bu kontrol listesi, kuruluşu tamamlanmış bir işletmenin ilk 30 günde hangi işleri sıraya koyabileceğini anlatır.
İlk ayın hedefi: her işin sahibi ve kaydı belli olsun
Yeni şirketlerde gecikmeler çoğu zaman tek bir büyük eksikten değil, küçük işlerin belirsiz kalmasından doğar: vergi bilgisi yanlış şablona yazılır, müşteri kişisel e-postaya yanıt verir, faturanın kim tarafından düzenleneceği bilinmez veya teklif onaylandığı halde tahsilat tarihi kaydedilmez. İlk ayın amacı kusursuz bir teknoloji sistemi satın almak değildir. Kimin hangi işi yapacağını ve sonucun nerede izleneceğini belirlemektir.
| Alan | Ay sonunda cevaplayabilmeniz gereken soru |
|---|---|
| Resmi durum | Hangi kayıtlar tamamlandı, hangi izin veya bildirim hâlâ bekliyor? |
| Finans | Hangi müşteriden ne kadar alacağımız, hangi ödemeyi ne zaman yapacağımız belli mi? |
| Satış | Verilen teklifler ve onaylanan işler tek listede görülebiliyor mu? |
| İletişim | Müşteri şirket adına güvenilir bir adrese yazabiliyor ve yanıt alabiliyor mu? |
| Sorumluluk | Her hesabın, belgenin ve takibin bir sahibi var mı? |
1. Tescilden sonra resmi durum tablosu oluşturun
Kuruluş başvurusunun yapılmış olması ile bütün işlemlerin tamamlanmış olması aynı şey değildir. Tescil, oda/sicil kaydı, vergi mükellefiyeti, yoklama, faaliyet izinleri ve elektronik bildirim kanalları için tek bir durum tablosu oluşturun. Her satıra bir sorumlu, doğrulama kaynağı ve son durum ekleyin. Böylece “muhasebeci bakıyordu” veya “otomatik açılmış olmalı” gibi varsayımlarla iş yürütmezsiniz.
| Kontrol | Ne doğrulanır? | Kimle? |
|---|---|---|
| Ticaret sicili / ilgili sicil | Unvan, adres, yetkili ve faaliyet bilgileri doğru mu? | İlgili sicil müdürlüğü ve mali müşavir |
| Vergi mükellefiyeti | Vergi numarası, vergi dairesi, adres ve başlangıç bilgileri doğru mu? | Mali müşavir ve GİB |
| Yoklama | İşlem durumu izlendi mi, istenen bilgi ve belgeler hazır mı? | Vergi dairesi ve mali müşavir |
| E-Tebligat | Yetkili kişinin erişimi ve bildirim takibi düzenlendi mi? | Mali müşavir ve GİB |
| Oda / faaliyet izni | İş koluna ve adrese özgü başka kayıt veya izin var mı? | İlgili oda ve yetkili kurum |
Ticaret Bakanlığı, ticaret sicili işlemlerinin MERSİS ile yürütüldüğünü ve kurumlar arası bilgi paylaşımını açıklıyor. Ancak bir işlemin sistemler arasında aktarılması, sizin kendi kayıtlarınızı kontrol etme ihtiyacınızı ortadan kaldırmaz. GİB de işe başlama sonrasında mükellefiyet ve elektronik yoklama sürecini anlatıyor.
- Tescil, vergi, oda ve varsa ruhsat belgelerini okunabilir dijital kopyalarla saklayın.
- Şirket unvanını, adresini ve yetkili bilgilerini teklif ve sözleşme şablonlarıyla karşılaştırın.
- Bekleyen işlemleri “tamamlandı” diye işaretlemeyin; ilgili kurum kaydıyla doğrulayın.
- Şirket için geçerli resmi bildirim ve beyan takvimini mali müşavirinizden alın.
2. Banka hesabı ve ödeme yöntemlerini iş modeline bağlayın
İşletmenin parasını kişisel işlemlerden ayrı izlemek ilk ayda düzen kazandırır. Bankanın istediği tescil ve temsil belgeleriyle şirket hesabı, internet bankacılığı yetkileri ve gerekiyorsa POS ya da sanal POS seçenekleri değerlendirilir. Her ödeme yöntemini açmak zorunda değilsiniz; müşterinin nasıl ödeme yapacağını ve paranın hangi kayıtla eşleşeceğini netleştirin.
Hesap sahipliğini belirleyin. Hesap, şirket ve yetkili bilgileriyle doğru açılmış mı? Erişim kimde?
Tahsilat yolunu seçin. Havale, kart veya abonelik ödemesi iş modelinize hangisiyle uyuyor?
Ödemeyi işe bağlayın. Her gelen tutarın müşterisi, teklifi veya siparişi izlenebiliyor mu?
Onay kuralı koyun. Tedarikçi ödemesini kim hazırlar, kim onaylar, belgeyi kim arşivler?
Vadeli satış yapıyorsanız ödeme günü ve hatırlatma sorumlusu teklif aşamasında belli olsun. Müşteriye verilen vade ile tedarikçiye yapılacak ödeme arasındaki farkı görebilmek için basit bir nakit akışı tablosu tutun.
3. İlk satıştan önce belge düzenleme yolunu doğrulayın
“Fatura keseriz” cümlesi tek başına yeterli bir süreç tanımı değildir. Hangi işlemde hangi belge düzenlenecek, bunu kim hazırlayacak, alıcının bilgileri nasıl doğrulanacak ve belge nerede saklanacak? Mali müşavirinizle ilk satış örneği üzerinden adım adım yürüyün. E-Fatura, e-Arşiv Fatura ve başka e-belge türlerine ilişkin gereklilikler faaliyet ve güncel düzenlemelere göre değişebilir; parasal sınırları eski bir blog yazısından almayın. GİB’in e-belge açıklamaları ile güncel uygulamayı kontrol edin.
| Soru | Beklenen karar |
|---|---|
| Belgeyi kim düzenleyecek? | Yetkili kişi ve yedek sorumlu |
| Müşteri bilgisi nasıl alınacak? | Unvan, vergi bilgisi, adres ve iletişim doğrulaması |
| Hangi sistem kullanılacak? | GİB uygulaması, uygun entegrasyon veya hizmet sağlayıcı seçimi |
| İptal / düzeltme nasıl yapılacak? | Hata fark edildiğinde izlenecek onay ve iletişim yolu |
| Belge nereye kaydedilecek? | Arşiv konumu, erişim ve yedekleme sorumlusu |
4. Alan adı, kurumsal e-posta ve web varlığını açın
İlk ayda müşterinin sizi bulabilmesi ve doğru kişiye ulaşabilmesi gerekir. Alan adı seçimini şirket adının yazımı, markanın ayırt edilebilirliği ve uzun vadeli kullanım üzerinden yapın. Alan adı kayıt hesabı, yenileme bildirimleri ve ödeme yöntemi şirketin kontrolünde kalsın. Çalışanın kişisel hesabında bırakılan bir alan adı, ileride site ve e-posta erişimini zorlaştırabilir.
Kurumsal e-postada önce görevleri ayırın
Tek bir info@ adresi başlangıç için yeterli görünebilir; ancak teklif, muhasebe ve destek yazışmalarının kimde toplanacağını da planlayın. Kişiye bağlı adreslerle görev adresleri farklı amaçlara hizmet eder. Gelen kutularının sorumlusu, yedek erişimi, ayrılan çalışanın hesabının kapatılması ve önemli yazışmaların saklanması yazılı olsun. Kurumsal Mail seçerken kullanıcı sayısı kadar erişim ve yönetim ihtiyacına da bakın.
| Bileşen | İlk ayda kontrol | Durum |
|---|---|---|
| Alan adı | Şirket kontrolünde kayıt ve yenileme sorumlusu | Önerilen |
| Kurumsal e-posta | Görev adresleri, sorumlular ve erişim devri | Önerilen |
| Temel web sayfası | Hizmet, iletişim, teklif yolu ve güven bilgileri | İşletmeye göre |
| Telefon / santral | Cevapsız çağrı ve mesai dışı yönlendirme ihtiyacı | İşletmeye göre |
| Resmi elektronik tebligat | GİB erişimi ve bildirim takibi | Resmi durum doğrulansın |
Kurumsal e-posta ile resmi elektronik tebligat aynı hizmet değildir. GİB’in e-Tebligat yükümlülüğünü ayrıca izleyin; müşterilerin size yazdığı şirket e-postasını resmi bildirim kanalı sanmayın.
Web sitesini küçük ama tamamlanmış başlatın
İlk sürümde ne yaptığınız, kime hizmet verdiğiniz, iletişim yolu ve teklif alma adımı açık olsun. Sık sorulan soruları ve referansları doğrulanabildiği ölçüde ekleyin. E-ticaret, ödeme ve kişisel veri toplama gibi özellikler varsa gerekli yasal metinleri ve süreçleri alanında uzman kişilerle değerlendirin. Web sitesi hizmeti seçerken ilk yayın kadar sonradan içerik güncellemenin nasıl yapılacağını da konuşun.
5. Tekliften tahsilata tek bir takip zinciri kurun
İlk müşteriler az olduğunda işler hafızayla yürüyebilir. Tam da bu dönem, büyümeden önce düzen kurmak için uygundur. Her talebe bir sorumlu atayın; teklif tarihi, kapsam, fiyat, onay, teslim, belge ve ödeme durumunu aynı yerde izleyin. Sözlü değişiklikleri teklif veya iş kaydına yansıtın.
| Liste | Ne görünmeli? | Sorumlu sorusu |
|---|---|---|
| Açık teklifler | Müşteri, tutar, gönderim ve geri dönüş tarihi | Kim takip edecek? |
| Devam eden işler | Kapsam, teslim tarihi, değişiklik ve onay | Kim tamamlayacak? |
| Alacaklar | Belge, vade, tahsil edilen ve kalan tutar | Kim hatırlatacak? |
| Giderler | Tedarikçi, belge, ödeme tarihi ve kategori | Kim onaylayacak? |
| Stok | Giriş, çıkış ve kritik seviye | Ürün satılıyorsa kim sayacak? |
Bu kayıtlar birkaç kişi arasında dağılmaya başladığında web ön muhasebe programı cari hesap, teklif, gelir-gider ve stok görünürlüğü sağlayabilir. Programın mali müşavirle veri paylaşımını ve gerekiyorsa e-belge bağlantısını ayrıca değerlendirin. Ön muhasebe ile yasal muhasebenin görevleri karıştırılmamalıdır.
- Örnek bir müşteri talebi açıp teklif hazırlayın.
- Teklif onaylandığında teslim ve belge adımının kime geçtiğini görün.
- Ödeme gelince banka hareketini ilgili işe eşleştirin.
- Eksik veya gecikmiş adımları haftalık toplantıda düzeltin.
6. Personel varsa bildirim ve erişim planını öne alın
İlk 30 günde çalışan alınmayacaksa personel sistemi kurmak için acele etmeyin. Çalışan alınacaksa işe başlama tarihinden önce SGK yükümlülüklerini ve işyeri tescil durumunu mali müşavirinizle kontrol edin. SGK, işveren yükümlülükleri sayfasında işe giriş bildirimini, istisnaları ve bazı şirket kuruluşlarında otomatik işyeri tescilini açıklıyor. Bu nedenle yalnızca “şirket tescil edildi” varsayımıyla ilk çalışanı başlatmayın; kendi kaydınızı doğrulayın.
İşi tanımlayın. Rol, görev, çalışma yeri ve ilk gün ihtiyacı yazılı olsun.
Resmi adımları doğrulayın. Bildirim, sözleşme, bordro ve diğer işveren süreçlerini uzmanla planlayın.
Dijital erişimi sınırlayın. Çalışana yalnızca gerekli mail, dosya ve uygulama yetkisini verin.
Devam düzenini belirleyin. Ekip ve vardiya arttığında mesai takip sistemi ihtiyacını ölçün.
7. Verileri, hesapları ve yedekleri işin parçası yapın
İlk müşteri kayıtları oluşur oluşmaz dosyaların nerede tutulduğunu, kimlerin erişebildiğini ve nasıl yedeklendiğini belirleyin. Alan adı, mail, web sitesi, banka ve ön muhasebe hesaplarının sahipliğini tek kişide toplayıp unutmayın; yetki listesini güvenli bir yerde tutun. Mümkün olan hesaplarda iki aşamalı doğrulama kullanın ve yedekten geri yüklemeyi deneyin.
Kişisel veriler işleniyorsa veri güvenliği ayrıca değerlendirilmelidir. Kişisel Verileri Koruma Kurumu, alınacak teknik ve idari tedbirlerin işletmenin faaliyetlerine ve risklerine uygun olması gerektiğini açıklıyor. Web formu, müşteri listesi ve çalışan dosyaları için erişim, saklama ve paylaşım kararlarını gelişigüzel bırakmayın.
- Şirket hesaplarının sahibi ve kurtarma adresi kaydedildi.
- Yönetici yetkileri yalnızca gerekli kişilere verildi.
- Kritik dosyalar ayrı konumda yedeklendi ve geri yükleme denendi.
- Çalışan ayrıldığında erişim kapatma adımları yazıldı.
- Müşteri ve personel verilerine kimlerin erişebildiği gözden geçirildi.
İlk 30 gün: örnek uygulama takvimi
Bu tablo bir yasal takvim değildir. İş yükünü bölmek içindir. Resmi kurum süreleri, tebligatlar, çalışan bildirimi ve sektörel izinler bu plandan önce gelebilir.
| Dönem | Yapılacak iş | Beklenen çıktı |
|---|---|---|
| 1. hafta | Resmi kayıtları doğrula, bekleyen işlemleri listele, mali müşavirle belge yöntemini netleştir. | Doğru şirket bilgileri ve sorumlu listesi |
| 2. hafta | Banka, ödeme yöntemi, alan adı ve kurumsal e-postayı çalışır hale getir. | Tahsilat ve iletişim kanalları |
| 3. hafta | Temel web sayfasını ve teklif–sipariş–tahsilat akışını dene. | İlk müşteriye hazır satış düzeni |
| 4. hafta | Gelir-gider, alacak, müşteri geri bildirimi ve erişim/yedek kontrollerini yap. | İlk aylık işletme raporu |
| İş | Öncelik türü | Karar noktası |
|---|---|---|
| Resmi kayıt, belge ve tebligat durumunu kontrol | Resmi durum doğrulansın | Şirket türü ve faaliyet için mali müşavir/kurum kontrolü |
| Şirket bankacılığı ve tahsilat kaydı | Önerilen | İlk satışın ödeme biçimi |
| Alan adı ve kurumsal mail | Önerilen | Müşteri iletişimi ve marka kullanımı |
| Web sitesi, santral, stok veya PDKS | İşletmeye göre | Satış kanalı, çağrı hacmi, ürün ve ekip yapısı |
| SGK işveren ve çalışan süreçleri | Çalışan varsa | İlk işe başlama tarihinden önce kontrol |
30. gün değerlendirmesi: şirket gerçekten çalışıyor mu?
Ayın sonunda yalnızca ciroya bakmayın. Satışın ne kadarının tahsil edildiği, tekliflerin neden sonuçlanmadığı, sık tekrarlanan müşteri soruları ve ekipte bekleyen işler daha açıklayıcı olabilir. İlk rapor kısa olsun ama karar üretsin.
| Gösterge | Veri kaynağı | Karar sorusu |
|---|---|---|
| Gönderilen ve onaylanan teklifler | Teklif listesi | Hangi hizmet daha çok ilgi görüyor? |
| Faturalanan ve tahsil edilen tutar | Belge ve banka kayıtları | Satış ile nakit arasındaki fark ne? |
| Vadesi yaklaşan alacaklar | Cari hesap listesi | Kiminle ne zaman görüşülecek? |
| Sabit ve değişken giderler | Gider kayıtları | İlk bütçe varsayımı tuttu mu? |
| Cevapsız talepler | Mail, telefon, web formu | Müşteri nerede bekliyor? |
| Açık resmi ve operasyonel işler | Kontrol listesi | Hangi işin sahibi veya tarihi eksik? |
- Resmi kayıt ve bekleyen izinler için güncel durum alındı.
- Belge, banka ve ön muhasebe kayıtları karşılaştırıldı.
- Geciken alacaklar ve gelecek ay ödemeleri listelendi.
- Alan adı, mail ve web hesaplarının erişimi test edildi.
- Önümüzdeki ay düzeltilecek üç süreç seçildi.
İlk ayda sık yapılan beş hata
| Hata | Ne yapmalı? |
|---|---|
| “Tescil tamam; her resmi işlem tamamdır” varsayımı | Vergi, tebligat, sicil ve faaliyet izinlerini durum tablosunda tek tek doğrulayın. |
| Müşteri yazışmalarını kişisel hesapta tutmak | Şirket kontrolündeki alan adı ve görev adreslerine geçin. |
| Fatura yöntemini ilk satıştan sonra düşünmek | Örnek satış üzerinden belge akışını mali müşavirle önceden deneyin. |
| Teklif ve ödemeyi farklı kişilerin hafızasına bırakmak | Tekliften tahsilata ortak kayıt ve sorumlu oluşturun. |
| Her sistemi birden satın almak | Önce gerçek iş akışını ölçün; web, santral, stok ve personel araçlarını ihtiyaç sırasına koyun. |
İyi bir ilk ay, bütün ürünlerin satın alındığı ay değil; kritik işlerin takip edilebilir hale geldiği aydır. Ana şirket kurma sürecine dönmek isterseniz kuruluş yol haritasını yeniden inceleyin.
Kurumsal mail, web sitesi ve web ön muhasebe ihtiyaçlarını tek çerçevede değerlendirmek kurulum ve yönetimi kolaylaştırabilir. Yeni şirketler için birlikte alım seçeneklerini ve olası avantajları teklif aşamasında sorun.
İhtiyaç listesi ve teklif isteyinResmi kaynaklar
Resmi kurallar değişebileceğinden işlem öncesinde güncel kurum açıklamalarını ve mali müşavirinizin yönlendirmesini kullanın.
Şirket Kurduktan Sonra Yapılacaklar: İlk 30 Gün - Yorumlar ve Sorular