İlk satıştan tahsilata ön muhasebe düzeni
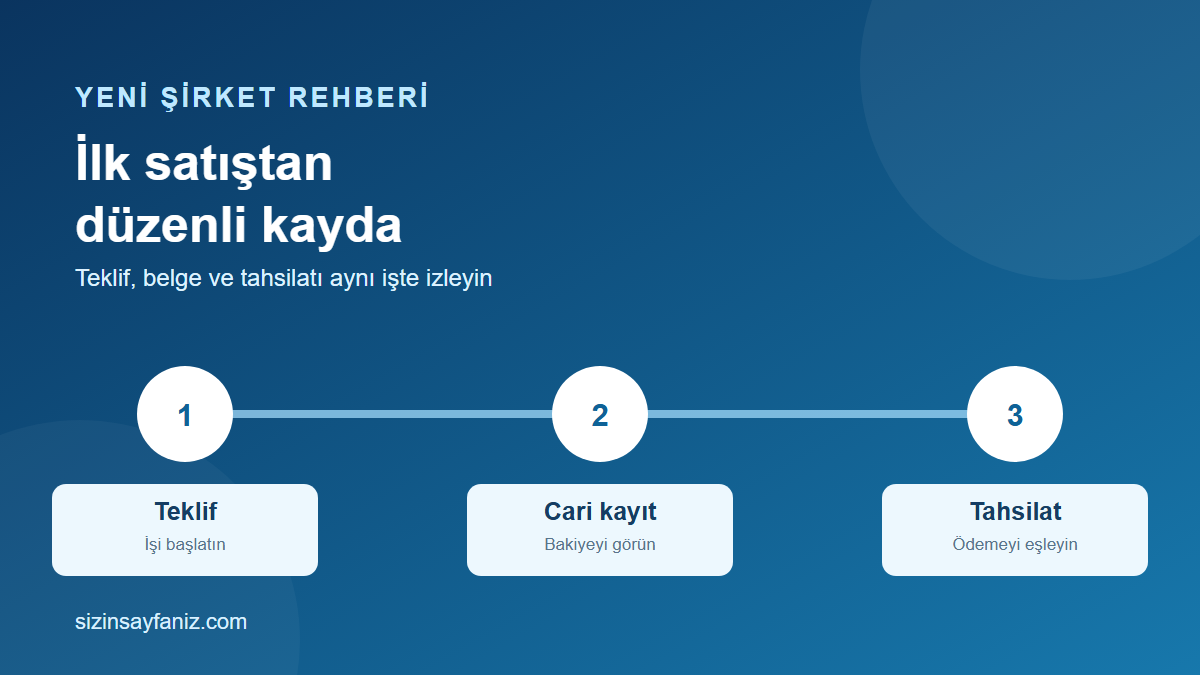
Şirket kuruldu, ilk teklif verildi ve ilk satış yaklaştı. Şimdi “Hangi müşteriden ne kadar alacağım, hangi ödeme ne zaman yapılacak, belge ve banka hareketi nerede?” sorularını tek bir düzende yanıtlamak gerekir. Yeni şirkette ön muhasebe, bu günlük iş takibinin adıdır. İlk gün bir program satın almak zorunda değilsiniz; önce hangi kayıtların tutulacağını ve kimlerin güncelleyeceğini netleştirin.
1. Ön muhasebe nedir, yeni şirkette ne işe yarar?
Ön muhasebe, işletmenin günlük satış, alış, müşteri bakiyesi, tahsilat, ödeme, banka, kasa ve stok hareketlerini yönetim amacıyla izleme düzenidir. “Bu ay ne kadar sattım?” kadar “Ne kadarı gerçekten tahsil edildi?” ve “Gelecek hafta hangi ödeme var?” sorularına da cevap vermelidir. Sadece faturaları bir klasöre koymak veya banka bakiyesine bakmak bütün resmi göstermez.
Ön muhasebe ile yasal muhasebe aynı iş değildir. İşletme içi takip tablonuz veya yazılımınız, zorunlu defterlerin, beyanların ve resmi e-belge sürecinin kendiliğinden yerine geçtiği anlamına gelmez. Gelir İdaresi Başkanlığı belge ve e-belge yükümlülüklerini mükellefin durumuna göre açıklıyor. Kendi şirketinizde hangi belgeyi, hangi sistemle ve ne zaman düzenleyeceğinizi mali müşavirinizle doğrulayın; bu rehber vergi kaydı talimatı değildir.
| Konu | Ön muhasebede izlenen | Ayrıca doğrulanacak resmi süreç |
|---|---|---|
| Satış | Teklif, sipariş, teslim, müşteri bakiyesi | Uygun belge türü, düzenleme ve saklama |
| Alış ve gider | Tedarikçi, ödeme tarihi, ilgili iş | Gider belgesinin niteliği ve muhasebe kaydı |
| Tahsilat | Hangi müşterinin hangi borcu kapandı? | İlgili kayıt ve mutabakatın mali müşavirle paylaşımı |
| Stok | Giriş, çıkış ve eldeki miktar | Faaliyete uygun resmi envanter/defter gereği |
2. Ön muhasebeye başlarken ilk hangi kayıtlar tutulur?
Önce her şeyi yazmaya çalışmak yerine tekrar eden hareketleri birleştiren küçük bir veri düzeni kurun. Aynı müşteriyi üç farklı adla kaydetmemek, teklif ile tahsilatı eşleyebilmek ve vadesi gelen işleri görebilmek ilk hedef olsun. Şirketin faaliyeti sadece hizmetse stok bölümü gerekmeyebilir; ürün alıp satıyorsa miktar ve birim takibi de baştan düşünülmelidir.
| Kayıt | Asgari bilgi | Yanıtladığı soru |
|---|---|---|
| Müşteri ve tedarikçi | Unvan/ad, iletişim, ilgili yetkili, iş notu | İşlem kiminle? |
| Teklif ve sipariş | Numara, tarih, kapsam, durum, beklenen tutar | Hangi iş onaylandı? |
| Satış ve alış belgesi | Belge türü/numarası, tarih, karşı taraf, toplam | Hangi işlem belgelendi? |
| Tahsilat ve ödeme | Tarih, tutar, yöntem, hangi işlemle ilgili olduğu | Para gerçekten hareket etti mi? |
| Banka ve kasa | Hareket tarihi, açıklama, kaynak belge, sorumlu | Kayıt ile hesap hareketi uyumlu mu? |
| Stok veya iş takibi | Ürün/hizmet, miktar ya da iş aşaması | Teslim için ne kaldı? |
Her kaydın bir sorumlusu olsun. Örneğin satış ekibi teklifi açar, belgeyi yetkili kişi düzenler, tahsilatı takip eden kişi banka hareketini ilgili müşteriyle eşler. Rol belirsizse aynı hareket iki kez işlenebilir veya hiç işlenmeyebilir. İlk 30 gün kontrol listesinde resmi ve operasyonel başlangıç adımlarını birlikte görebilirsiniz.
3. İlk satış örneği: tekliften tahsilata kayıt nasıl ilerler?
Örnek olarak bir hizmet işletmesi müşterisine toplam 12.000 TL tutarında iş için teklif versin. İş onaylansın, faaliyetine uygun belge mali müşaviriyle belirlenen yöntemle düzenlensin ve müşteri önce 5.000 TL ödesin. Ön muhasebe açısından kalan müşteri bakiyesi 7.000 TL olarak izlenir. Bu örnekteki tutarlar öğreticidir; vergi hesaplama veya yasal kayıt örneği değildir.
| Aşama | Kayda girilecek bilgi | Kontrol |
|---|---|---|
| Teklif | Müşteri, kapsam, toplam 12.000 TL, geçerlilik ve durum | Müşteri onayı kaydedildi mi? |
| İş/teslim | Sorumlu, teslim tarihi, tamamlanma durumu | Taahhüt edilen iş yapıldı mı? |
| Belge | Yetkili tarafından düzenlenen belgenin bilgisi | İşlem doğru belgeyle eşlendi mi? |
| İlk tahsilat | 5.000 TL, banka hareketi tarihi ve açıklaması | Hangi müşteri borcuna işlendi? |
| Kalan | 7.000 TL açık bakiye ve görüşülen vade | Takip sorumlusu ve tarihi belli mi? |
Bankada 5.000 TL görünmesi, satışın tamamının tahsil edildiği anlamına gelmez; 12.000 TL teklif veya belge görmek de kasada 12.000 TL olduğu anlamına gelmez. Teklif, belge, bakiye ve nakit ayrı sütunlarda izlendiğinde işletmenin durumu anlaşılır. Ürün satıyorsanız teslim edilen miktarı da stok çıkışıyla eşleyin. Belgelerin düzenlenmesi ve vergi yönü için GİB’in güncel açıklamasını ve mali müşavirinizin yönlendirmesini kullanın.
4. Cari hesap ve tahsilat takibi nasıl yapılır?
Cari kayıt, belirli bir müşteri veya tedarikçiyle yapılan işlemleri ve kalan bakiyeyi birlikte görmeyi sağlar. Yeni şirket için en sık hata, aynı müşterinin birden çok kartta açılması veya gelen ödemenin hangi işe ait olduğunun bilinmemesidir. Kayıt adını standartlaştırın; teklif, belge ve ödeme satırlarına aynı müşteri kimliğini bağlayın.
Karşı tarafı doğrulayın. Unvan, iletişim ve gerekiyorsa belge bilgilerinin doğru kişiye ait olduğundan emin olun.
İşlemi ilişkilendirin. Satış, alış, tahsilat veya ödeme satırına ilgili teklif ve belge numarasını ekleyin.
Vadeyi izleyin. Beklenen ödeme tarihiyle gerçek banka/kasa hareketini ayrı kaydedin.
Farkı konuşun. Müşteriyle bakiyede uyuşmazlık varsa belge ve ödeme listesinden birlikte kontrol edin.
Daha ayrıntılı işlem adımları için sitedeki cari hesabı Excel veya programda izleme karşılaştırmasına geçebilirsiniz. Buradaki ana ilke basittir: açık bakiyeyi yalnızca hafızadan, WhatsApp konuşmalarından veya banka bakiyesinden çıkarmayın.
5. Gider, tedarikçi ve banka hareketlerini aynı işin parçası yapın
İlk satış heyecanıyla gider kaydı ertelenirse kârlılık ve nakit planı yanıltıcı olur. Her alış ve ödeme için tedarikçi, tarih, toplam, ödeme durumu ve ilgili iş/proje notu tutun. Şahsi harcama ile şirket harcamasını karıştırmayın; hangi belgenin işletme gideri olarak dikkate alınacağına mali müşaviriniz karar vermelidir.
| Görülen hareket | Ön muhasebede yapılacak kontrol | Eksikse ne sorulur? |
|---|---|---|
| Müşteriden banka transferi | Doğru müşterinin doğru açık işlemine işlendi mi? | Açıklama veya dekont hangi işe ait? |
| Tedarikçiye ödeme | İlgili alış/gider kaydı ve vade kapandı mı? | Belge veya teslim eksik mi? |
| Banka masrafı | Hareket kaydı görüldü mü? | İşletme ve resmi kayıt açısından nasıl sınıflanacak? |
| İade veya düzeltme | Eski işlemle ilişki kuruldu mu? | Belge ve müşteri bakiyesi nasıl düzeltilecek? |
Örneğin 5.000 TL müşteri tahsilatı ve 2.500 TL tedarikçi ödemesi, o haftaki banka hareketlerinde net 2.500 TL fark gösterebilir. Bu sayı otomatik olarak “kâr” değildir: açık alacak, başka giderler, vergi ve dönem ayrımları ayrıca vardır. Ön muhasebenin görevi görünürlük sağlamak; resmi sonuçların yorumunu mali müşavirle yapmaktır.
6. Ön muhasebe nasıl yapılır? Günlük, haftalık ve aylık rutin
İyi bir kayıt sistemi ay sonunda büyük bir veri girişine dönüşmez. Küçük ama düzenli kontrol, eksik ödeme ve yanlış bakiye riskini erken gösterir. Aşağıdaki süreler yasal takvim değildir; işletme içi çalışma örneğidir.
| Sıklık | Yapılacak iş | Bitmiş sayılması için |
|---|---|---|
| Her iş günü | Yeni teklif, satış/alış, tahsilat ve ödeme hareketlerini işle | Her hareketin karşı tarafı ve dayanağı belli |
| Haftalık | Açık alacakları, yaklaşan ödemeleri ve banka hareketlerini karşılaştır | Farkların sorumlusu ve düzeltme tarihi yazılı |
| Aylık | Belge, cari, banka/kasa ve varsa stok listesini mali müşavirle paylaş | Eksik belge ve uyuşmayan tutarlar kapatılmış |
Mali müşavire sadece klasör göndermek yerine anlaşılır bir özet de verin: yeni müşteri ve tedarikçiler, düzenlenen/alınan belgeler, tahsilatlar, ödemeler, iptal ve iadeler, ay sonu açık bakiyeler. Hangi veri biçiminin kullanılacağını baştan konuşun. Böylece aynı bilgi iki kez elle yazılmaz.
7. Excel, ücretsiz ön muhasebe aracı veya program: hangisi yeterli?
Araca iş akışı belli olduktan sonra karar verin. İşlem az, kayıtları tek kişi yönetiyor ve düzenli yedek alıyorsanız basit bir tablo ilk dönem için yeterli olabilir. Birden çok kişi aynı veriyi güncelliyor, sıkça vade kaçıyor, stok ve teklif ilişkisi kayboluyor ya da müşteri bakiyeleri sık düzeltiliyorsa program ihtiyacı doğar. “Ücretsiz” araç seçerken veri dışa aktarma, erişim ve yedek koşullarını da inceleyin.
| Durum | Başlangıç yaklaşımı | Sınır işareti |
|---|---|---|
| Tek kullanıcı, az hareket | Kontrollü tablo veya uygun basit araç | Formül hatası, yedeksiz dosya, geciken kontrol |
| Birden çok kullanıcı | Yetkili ortak kayıt sistemi | Dosyanın farklı sürümleri ve belirsiz değişiklikler |
| Teklif, cari, tahsilat, stok birlikte | Bağlantılı ön muhasebe iş akışı | Aynı veriyi dört yere tekrar girme |
| E-belge ihtiyacı | Resmi yükümlülük ve entegrasyonu ayrıca doğrula | Program ekranını resmi belge sanma |
“Ücretsiz ön muhasebe programı” aramasıyla bulunan bir uygulamanın gerçekten ücretsiz kalan işlevlerini, kullanıcı sınırını, verilerinizi dışarı alma yöntemini ve destek koşulunu kontrol edin. Sırf ücretsiz olduğu için işletmenin tek kayıt kopyasını erişimi belirsiz bir yerde tutmayın. Excel ile programı daha ayrıntılı karşılaştırmak için mevcut cari hesap yazısını okuyun.
8. Şirket ön muhasebe programı seçerken neyi denemeli?
Özellik listesine bakmak yerine kendi işinizden bir örnek çalıştırın. Denemede bir müşteri kartı açın, teklif oluşturun, onaylanan işin belgesini kaydedin, kısmi tahsilat girin ve kalan bakiyeyi raporda bulun. Ürün satıyorsanız stok miktarını; hizmet satıyorsanız işin aşamasını da kontrol edin. Çıkan rapor mali müşavirle paylaşılabilir biçimde mi, sorun.
- Tekliften müşteri bakiyesine aynı işin izi sürülebiliyor mu?
- Kısmi tahsilat ve vade takibi açık görünüyor mu?
- Yanlış işlem nasıl düzeltiliyor; değişikliği kim yaptı görülebiliyor mu?
- Kullanıcı yetkileri ve yedekleme nasıl yönetiliyor?
- Excel/CSV dışa aktarma veya eski veriyi içe alma var mı?
- Fatura kaydı ile e-Fatura/e-Arşiv düzenleme aynı özellik mi; entegrasyon ayrıca mı?
- Programdan ayrılırken veriler hangi biçimde teslim ediliyor?
Sitenin web ön muhasebe programı sayfasında cari, stok, fatura, tahsilat ve teklif takibi ile isteğe bağlı e-belge entegrasyonu açıklanıyor. Kendi örneğinizi demo üzerinde deneyip gereken modülleri doğrulamanız en sağlıklı seçim yoludur. Resmi belge işlemlerinde GİB’in güncel kurallarını ve mali müşavirinizin yönlendirmesini esas alın.
Yeni işletmelerin sık yaptığı ön muhasebe hataları
| Hata | Neden sorun? | Ne yapmalı? |
|---|---|---|
| Teklif, satış ve tahsilatı tek tutar gibi görmek | Alacak ile eldeki para karışır. | Durum ve tarihleri ayrı izleyin. |
| Ödemeyi müşteriye bağlamamak | Açık bakiye yanlış kalır. | İşlem veya belge numarasını eşleyin. |
| Belgeleri ay sonuna bırakmak | Eksik ve hatalı kayıt geç fark edilir. | Günlük kayıt, haftalık karşılaştırma yapın. |
| Aynı müşteriyi farklı adlarla açmak | Bakiye birden çok karta dağılır. | Tek kart ve standart ad kullanın. |
| Tek Excel dosyasını yedeksiz tutmak | Hata veya silinme sonrası kayıt kaybolabilir. | Yetki, sürüm ve geri yükleme planı yapın. |
| Programın resmi muhasebeyi otomatik üstlendiğini sanmak | Belge ve defter yükümlülüğü atlanabilir. | Mali müşavirle sorumlulukları yazılı ayırın. |
Ön muhasebe hakkında sık sorulan sorular
Ön muhasebe nedir, ne iş yapar?
İşletmenin günlük satış, alış, müşteri/tedarikçi bakiyesi, tahsilat, ödeme, banka/kasa ve gerekiyorsa stok bilgilerini izler. Yöneticiye “ne satıldı, ne tahsil edildi, ne bekliyor?” cevabını verir. Yasal defter ve beyan süreciyle aynı şey değildir.
Ön muhasebe nasıl yapılır, nereden başlanır?
Müşteri ve tedarikçi listesini açın; her teklif, belge ve para hareketini ilgili kişi ve işle bağlayın. Her gün yeni hareketleri işleyin, haftalık banka ve açık bakiyeleri karşılaştırın, aylık özetleri mali müşavirle paylaşın.
Şahıs şirketi veya home office çalışan biri ön muhasebe tutmalı mı?
İşin ölçeği küçük olsa da müşteriden alacak, ödenecek gider ve banka hareketini takip etmek yararlıdır. Hangi resmi defter, belge ve beyan yükümlülüğüne tabi olduğunuz şirket türü ve faaliyetinize göre değişir; mali müşavirinizle doğrulayın.
Ücretsiz ön muhasebe programı yeterli olur mu?
İşlem sayısı ve ekip yapısı küçükse yeterli olabilir. Ücretsiz sınırların yanında veri dışa aktarma, yedekleme, kullanıcı yetkileri ve e-belge ihtiyacını değerlendirin. Program ücretsiz olsa da hatalı veya kayıp kayıt maliyetli olabilir.
Excel ile ön muhasebe yapılır mı?
Az hareketli ve tek kullanıcılı başlangıçta yönetim takibi için kullanılabilir. Dosya sürümleri, formül hatası, yedek ve erişim sorumluluğunu çözün. Excel tablosunu resmi defter veya e-belge yerine koymayın.
Ön muhasebe programı e-Fatura keser mi?
Her program için aynı cevap verilemez. Bazısı belge bilgisi tutar, bazısı uygun entegrasyonla e-belge sürecini destekler. Ürünün hangi belge türünü, hangi koşulla ve hangi entegrasyonla düzenlediğini yazılı doğrulayın; yükümlülüğünüzü mali müşavirinizle kontrol edin.
Yevmiye kaydı ve hesap planını bu rehberle öğrenebilir miyim?
Bu sayfa işletmenin günlük ön muhasebe akışını anlatır; yevmiye kaydı, hesap planı ve resmi defterler ayrı muhasebe konularıdır. İşletmenizin kayıt usulü için mali müşavirinizle çalışın.
İlk hafta için ön muhasebe kontrol listesi
- İlk müşteri ve tedarikçi listesi tekilleştirildi.
- Teklif, belge, tahsilat ve ödeme için sorumlu kişiler belirlendi.
- Her hareketin karşı tarafı, tarihi ve dayanak belgesi bulunabiliyor.
- Açık alacak ve yaklaşan ödemeler tek yerden görülebiliyor.
- Banka hareketleriyle işletme kayıtları haftalık karşılaştırılıyor.
- Dosya veya programın yedeği ve erişim yetkileri belli.
- Mali müşavirle belge, e-belge ve veri paylaşım yolu doğrulandı.
- Program düşünülüyorsa gerçek bir satış senaryosu demoda denendi.
İlk hafta sonunda bütün raporların kusursuz olması gerekmez. Önemli olan bir müşterinin işini tekliften kalan bakiyeye kadar izleyebilmeniz ve eksik hareketi fark edebilmenizdir. Bu düzen oturdukça araç seçimi de daha kolaylaşır.
Teklif, müşteri bakiyesi, kısmi tahsilat ve gerekiyorsa stok adımlarını kendi iş örneğinizle deneyin. Hangi ekranlara gerçekten ihtiyaç duyduğunuz böylece netleşir.
Web ön muhasebe programını inceleyinKaynaklar ve güncellik
Bu içerik 9 Ekim 2026 tarihinde işletme içi takip amacıyla hazırlanmıştır. Resmi belge ve defter kuralları değişebilir; kendi mükellefiyetinize ilişkin güncel durumu yetkili kurum ve mali müşavirinizle doğrulayın.
Yeni Şirkette Ön Muhasebe Nasıl Yapılır? İlk Satıştan Tahsilata - Yorumlar ve Sorular